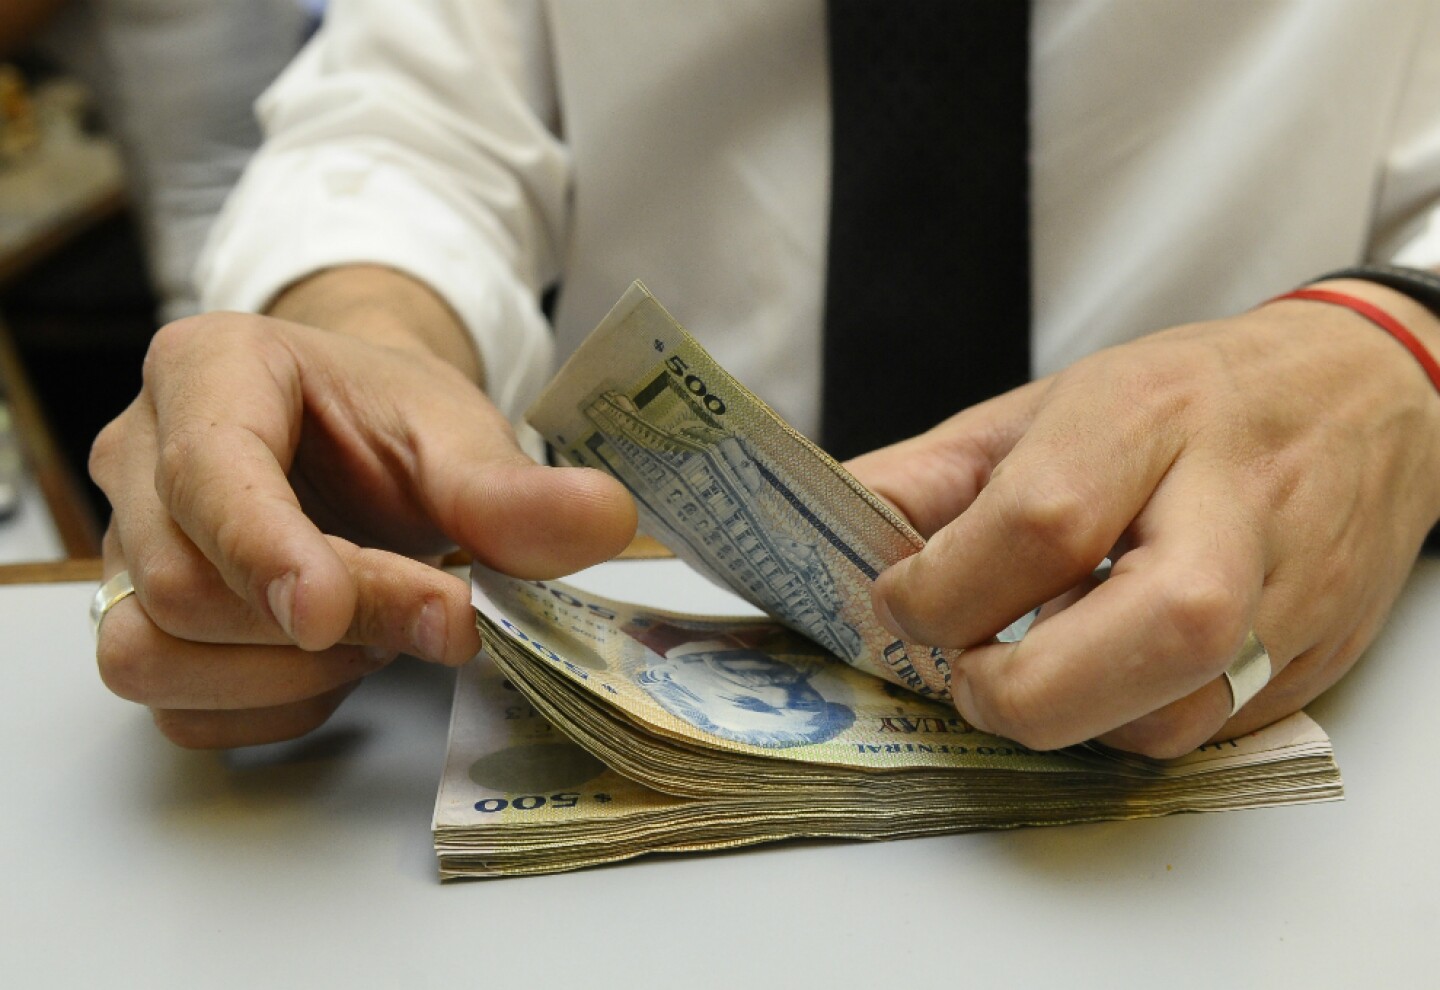
Así cerró el dólar antes de la apertura de hoy
Según informó El País, la cotización del dólar interbancario tuvo un promedio de operaciones de $ 40,078 previo a la jornada del lunes 26 de octubre de 2026. Ese valor interbancario es el que usan los bancos entre sí y sirve como referencia para el dólar pizarra (el que ves en las casas de cambio) y el eBROU, que suelen tener una pequeña diferencia por el margen que cobra cada entidad.
Si nunca prestaste atención a estas cifras, puede sonar a dato de economista. Pero si tenés una deuda en dólares, una tarjeta con consumos en esa moneda, o estás evaluando un préstamo, la cotización del dólar te afecta directamente en el bolsillo.
Leé también
- la escalada del dólar hacia los $40
- por qué preocupa el precio del dólar
- proyecciones de dólar e inflación
Por qué te importa si tenés deudas
Imaginá que debés USD 1.000. Con el dólar a $38, esa deuda equivale a $38.000. Con el dólar a $40,078, la misma deuda en dólares pasa a valer casi $40.100 en pesos. No cambió el monto que debés en dólares, pero si tus ingresos son en pesos, cada suba te hace más difícil juntar la plata para pagar. Esto es clave para entender por qué algunas deudas atrasadas "crecen" en términos de pesos sin que vos hayas tomado nuevos créditos: simplemente el tipo de cambio se movió.
Por eso, si estás reorganizando tus cuentas, conviene anotar en qué moneda está cada deuda (pesos, dólares, UI) y no solo el monto. Esa diferencia cambia mucho tu estrategia para salir del pozo.
TEA y CFT: lo que de verdad importa al comparar
Cuando alguien te ofrece refinanciar una deuda o tomar un préstamo nuevo para ordenar tus pagos, es tentador fijarse solo en la cuota mensual. Una cuota baja puede parecer un alivio, pero si el plazo es muy largo o la tasa es alta, terminás pagando mucho más en total.
Ahí entra la TEA (Tasa Efectiva Anual): te dice cuánto cuesta el dinero en un año, incluyendo el efecto de los intereses compuestos. Pero la TEA sola tampoco alcanza: para comparar de verdad dos opciones de crédito necesitás mirar el Costo Financiero Total (CFT), que suma la TEA más seguros, comisiones y otros gastos obligatorios. Dos préstamos con la misma TEA pueden tener un CFT bien distinto si uno te cobra comisiones que el otro no.
Si estás evaluando refinanciar, pedí siempre que te muestren el CFT de la nueva propuesta y compará contra lo que te queda pagando con la deuda actual. No firmes nada solo por la cuota mensual.
Qué hacer si tu crédito está complicado
Si tenés atrasos, figurás en el Clearing de Informes o en la Central de Riesgos del BCU, o te rechazaron un préstamo, lo primero es tener información clara de tu propia situación, no suposiciones:
- Consultá tu propio historial. Podés pedir tu informe en el Clearing de Informes para saber exactamente qué deudas figuran, con quién y desde cuándo.
- Hablá con el acreedor antes de que la deuda crezca más. Muchas entidades tienen planes de refinanciación o quita de intereses moratorios si te acercás vos primero, en lugar de esperar a que te reclamen.
- Compará cualquier propuesta de refinanciación por su CFT, no solo por la cuota, y fijate si la deuda original está en pesos o en dólares antes de aceptar un cambio de moneda.
- Ordená prioridades: las deudas con tasas más altas o que afectan bienes esenciales (como la vivienda) suelen necesitar atención primero.
Ningún trámite te va a "borrar" el historial de un día para el otro, y no existe una fórmula mágica para limpiar un informe crediticio. Lo que sí podés hacer es entender tu situación real, negociar con información y evitar que el movimiento del dólar u otras variables te tomen por sorpresa.
Las cotizaciones como la de este lunes son un dato más para seguir de cerca, especialmente si parte de tus deudas está en moneda extranjera. Mirarlas con regularidad te ayuda a anticipar variaciones antes de que se conviertan en un problema mayor.