Qué pasó con el dólar en Uruguay
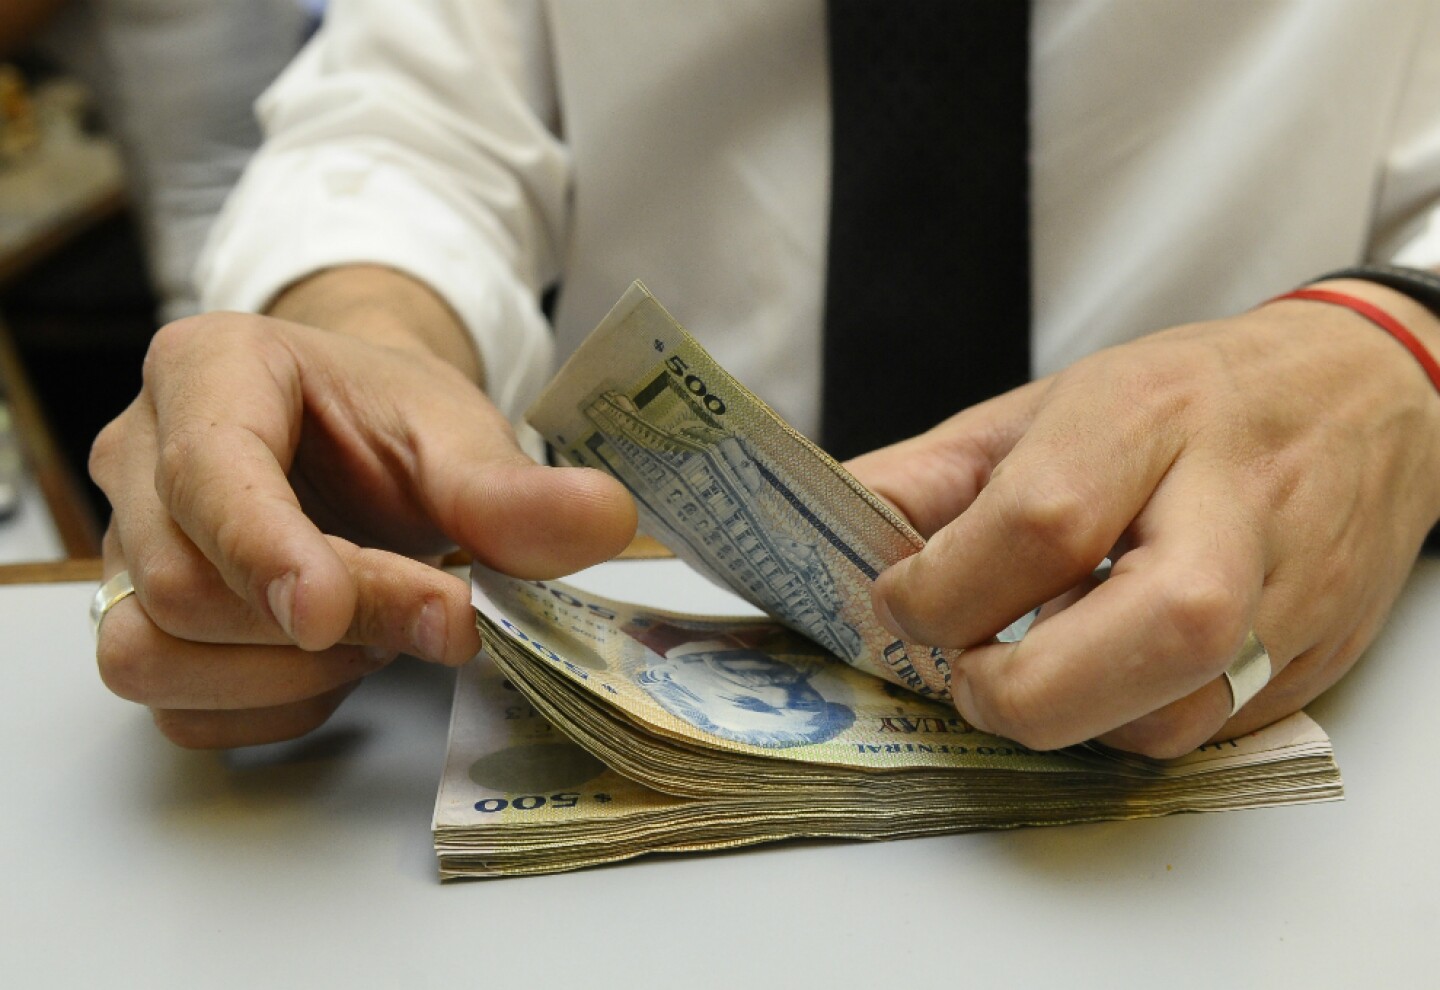
Después de tres jornadas sin grandes cambios, el dólar en Uruguay empezó la semana al alza. Según publicó El País, la cotización subió 0,34% y cerró en $ 40,214, impulsada por lo que se llamó el "efecto Brasil": el salto de la moneda estadounidense en el país vecino tras el resultado electoral allí.
Este tipo de noticia genera ruido, sobre todo si tenés una deuda pendiente o si estás evaluando pedir un préstamo. Pero antes de sacar conclusiones apuradas, conviene entender qué significa realmente una suba de este tipo y, sobre todo, qué parte te afecta a vos.
Leé también
- tendencia alcista del dólar en Uruguay
- por qué preocupa el precio del dólar
- cuando el dólar baja en Uruguay
¿Por qué sube o baja el dólar?
El precio del dólar en Uruguay no depende solo de lo que pasa acá adentro. Se mueve por factores externos —como resultados electorales en países vecinos, decisiones de bancos centrales, o cambios en el apetito de riesgo global— y por factores locales, como la inflación, las tasas de interés del Banco Central y la oferta y demanda de divisas en el mercado local.
Una suba de 0,34% en una sola jornada es un movimiento normal dentro de la volatilidad diaria. No implica una tendencia sostenida ni anticipa qué va a pasar la semana que viene. Por eso, tomar decisiones financieras importantes en base a un solo día de cotización suele ser un error.
Si tenés deudas, ¿esto te afecta?
Acá depende de en qué moneda está tu deuda:
- Si tu préstamo o tarjeta está en pesos uruguayos, una suba del dólar no cambia el monto que debés ni la cuota que pagás. Lo que sí puede variar, indirectamente y con el tiempo, es el contexto de tasas si el Banco Central ajusta su política monetaria.
- Si tenés una deuda en dólares (algo común en préstamos hipotecarios o algunos créditos personales), una suba de la cotización significa que necesitás más pesos uruguayos para pagar la misma cuota en dólares. Es una variable a seguir, pero un movimiento de un día no debería generar pánico.
Lo importante es no confundir la coyuntura cambiaria con tu situación crediticia personal. Si estás atrasado con un pago o tenés una deuda en el Clearing de Informes, eso tiene que ver con tu historial de cumplimiento, no con el dólar.
TEA, CFT y por qué una cuota baja puede salir cara
Si estás pensando en refinanciar una deuda o consolidar varios pagos en uno solo, es clave mirar más allá de la cuota mensual. La Tasa Efectiva Anual (TEA) te dice cuánto te cuesta el dinero en un año, pero el Costo Financiero Total (CFT) es todavía más completo: incluye la TEA más seguros, gastos administrativos y otros cargos.
Un ejemplo simple: dos ofertas pueden tener cuotas parecidas, pero si una tiene más plazo, terminás pagando mucho más interés acumulado. Por eso, antes de firmar cualquier refinanciación, pedí que te muestren el CFT completo y compará esa cifra, no solo la cuota.
Pasos concretos para ordenar tu situación
- Consultá tu propio historial. Podés pedir tu informe en el Clearing de Informes para saber exactamente qué figura a tu nombre y desde cuándo.
- Hablá primero con tu acreedor actual. Antes de buscar un préstamo nuevo para pagar otro, consultá si tu banco o financiera actual ofrece un plan de refinanciación con mejores condiciones.
- Comparar por CFT, no por cuota. Pedí el detalle del Costo Financiero Total de cada alternativa que evalúes.
- No tomes decisiones por un solo dato del dólar. Mirá la tendencia de varias semanas, no una sola jornada, si tu deuda está en moneda extranjera.
Entender estos movimientos te ayuda a planificar con más calma, sin dejarte llevar por titulares de un solo día.