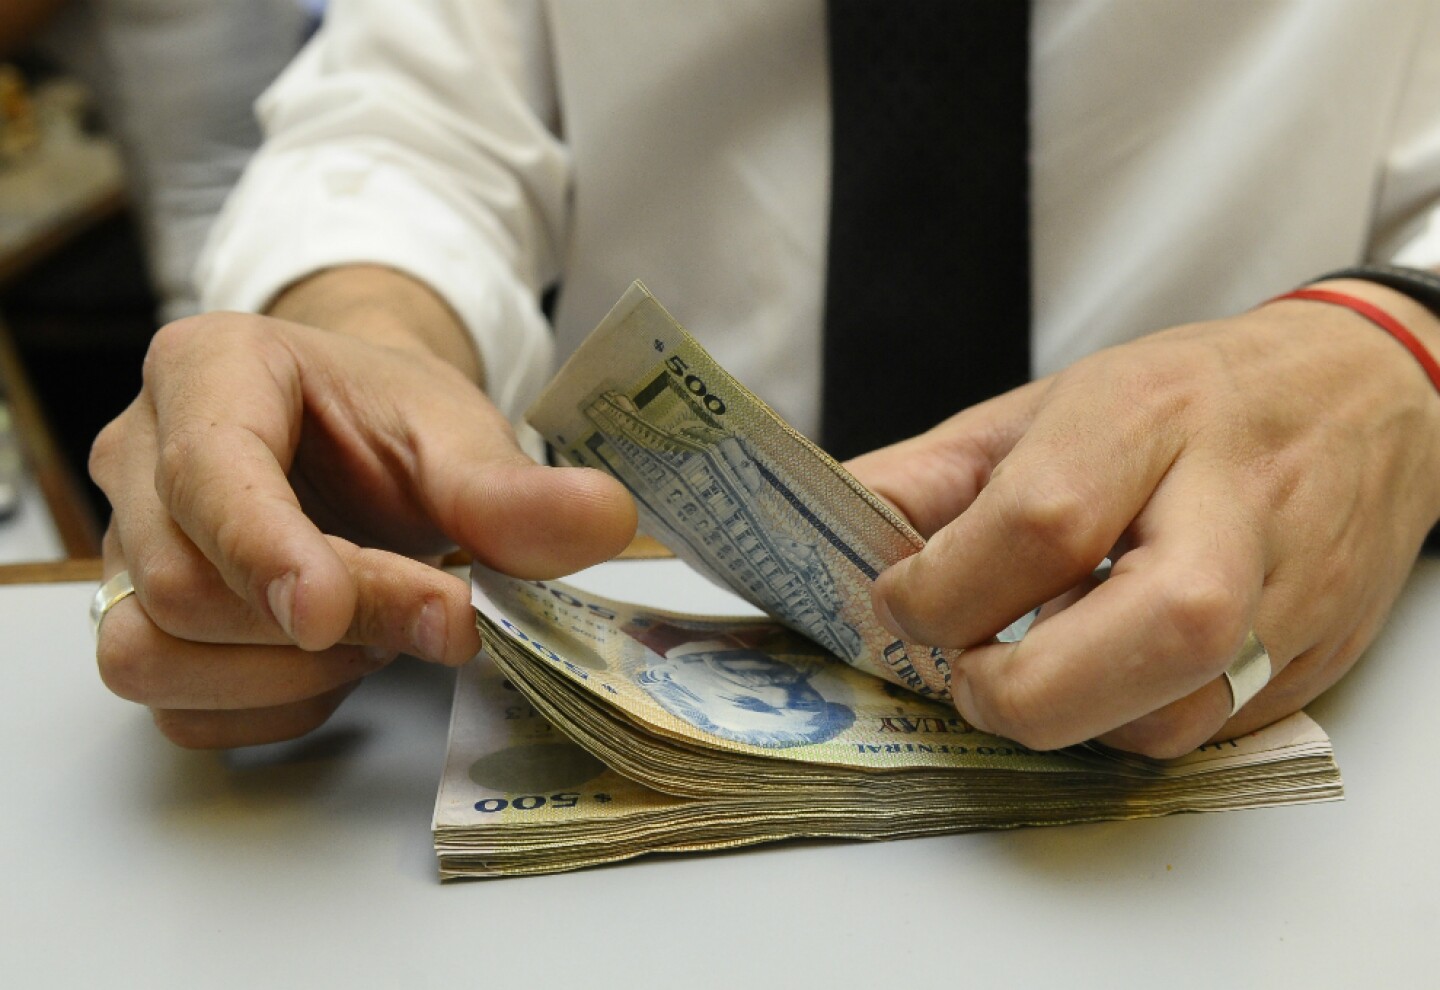
El dólar en Uruguay tuvo en octubre una suba moderada, con algunas jornadas más movidas por el llamado "efecto Brasil": la segunda vuelta electoral en el país vecino generó cierta volatilidad regional que también se sintió acá. En paralelo, se destacó que Uruguay mantiene un régimen de libre flotación cambiaria, un punto que las calificadoras de riesgo observan con atención porque da cuenta de cómo el país maneja su política monetaria sin intervenciones forzadas sobre el tipo de cambio.
Si este tipo de noticias te resultan lejanas o puramente técnicas, es entendible. Pero si tenés deudas en pesos o en dólares, o estás evaluando pedir un préstamo o refinanciar algo que ya tenés, vale la pena entender la lógica básica, sin necesidad de volverte economista.
Leé también
- cómo pensar la suba del dólar si tenés deudas
- tendencia alcista del dólar
- cómo evolucionó la inflación en Uruguay
¿Por qué importa la suba del dólar si tengo deudas?
Si tus ingresos son en pesos y tenés una deuda en dólares, una suba del tipo de cambio hace que esa deuda, medida en pesos, se vuelva más cara de pagar. No hace falta que el salto sea enorme: subas "leves" y sostenidas en el tiempo también impactan el bolsillo, sobre todo si ya estás ajustado con tus pagos mensuales.
Por otro lado, si tu deuda es en pesos, el movimiento del dólar no te afecta directamente en el monto que debés, pero sí puede influir indirectamente en la economía general: precios, tasas de interés, expectativas del mercado. Por eso conviene mirar estas noticias no con alarma, sino como un dato más para planificar.
Libre flotación: ¿qué significa en criollo?
Que el dólar "flote libremente" quiere decir que su precio lo define principalmente la oferta y la demanda, sin que el Banco Central intervenga de forma constante para fijarlo en un valor específico. Esto genera que el tipo de cambio pueda subir o bajar según el contexto, tanto local como regional (como el "efecto Brasil" mencionado). Para quien tiene deudas, esto se traduce en una recomendación práctica: no asumir que el dólar va a quedar "quieto" para siempre, y planificar pensando en que puede moverse.
Si estás pensando en pedir un préstamo o refinanciar, mirá más allá de la cuota
En momentos de cierta incertidumbre cambiaria, es tentador fijarse solo en si la cuota mensual te "entra" en el presupuesto. Pero una cuota baja puede salir cara si el plazo es muy largo o si la tasa efectiva anual (TEA) es alta. La TEA te dice, en términos simples, cuánto te cuesta el dinero prestado en un año, incluyendo el interés compuesto. Dos préstamos con la misma cuota mensual pueden tener TEA muy distintas según el plazo y otros costos asociados.
Por eso, antes de firmar cualquier refinanciación o nuevo préstamo, conviene comparar el Costo Financiero Total (CFT) de cada opción, no solo la tasa de interés nominal ni la cuota. El CFT incluye otros gastos (seguros, comisiones, gastos administrativos) que a veces no se ven a simple vista pero que encarecen el crédito.
Pasos concretos si tu situación crediticia está complicada
Si tenés atrasos, figurás en el Clearing de Informes o te rechazaron un crédito, estos movimientos del dólar son una oportunidad para ordenar tus cuentas, no para entrar en pánico:
- Consultá tu propia situación. Podés pedir tu informe en el Clearing de Informes para saber exactamente qué deudas figuran a tu nombre y desde cuándo.
- Hablá con tu acreedor. Antes de dejar de pagar o acumular más atraso, comunicate para explorar una refinanciación. Muchas veces hay margen para renegociar plazos o condiciones.
- Comparar antes de firmar. Si evaluás una refinanciación, pedí la TEA y el CFT de cada alternativa y comparalos con detalle, no solo la cuota mensual.
- No apures decisiones por el tipo de cambio. Las subas "leves" no necesariamente justifican tomar deuda nueva en dólares si tus ingresos son en pesos.
Entender estos movimientos del dólar no te va a resolver una deuda atrasada, pero sí te da más herramientas para tomar decisiones con información, sin que te agarren de sorpresa.