Cuando se habla de regulación financiera, la conversación suele centrarse en el momento en que se aprueba una ley o una norma: tasa máxima convencional, nuevas reglas para tarjetas, requisitos para dar créditos. Pero hay un paso que a veces se olvida y que es igual de importante: evaluar si esa regulación financiera realmente cumplió lo que prometía, o si generó efectos que nadie esperaba.
Esto no es un tema abstracto para quien tiene el crédito complicado. Si alguna vez te rechazaron un préstamo, si estás en DICOM o si estás evaluando renegociar una deuda, las reglas que rigen a los bancos y a las casas de crédito influyen directamente en las opciones que tienes disponibles, en el costo de esas opciones y en qué tan fácil o difícil es acceder a ellas.
Lee también
- cómo funciona la tasa máxima convencional
- cambios en el pago mínimo de las tarjetas
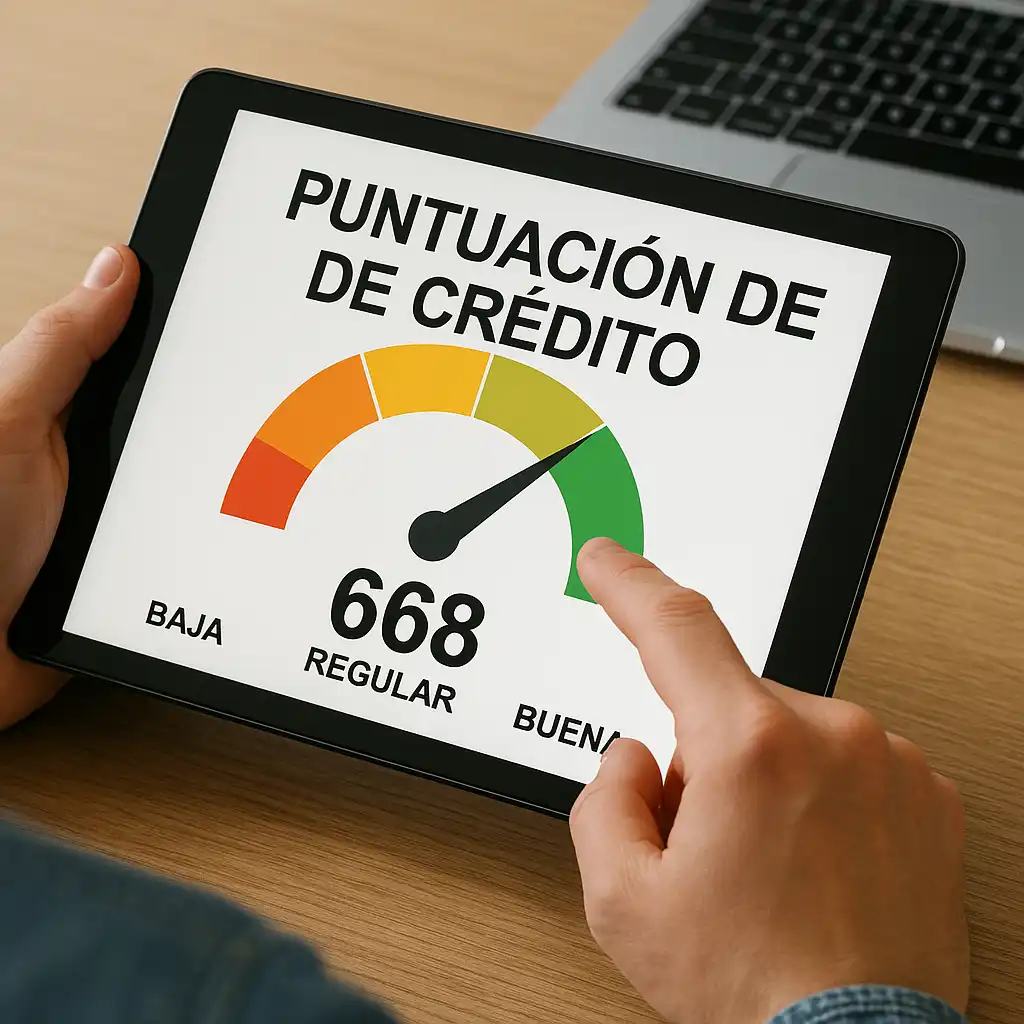
- qué es el score crediticio y cómo mejorarlo
¿Por qué importa evaluar la regulación y no solo crearla?
Una norma puede tener buenas intenciones —por ejemplo, limitar el cobro de intereses para proteger a los deudores— pero si no se revisa su efecto real, puede terminar generando consecuencias no deseadas. Un ejemplo conocido en Chile es la tasa máxima convencional: al limitar cuánto puede cobrar un crédito pequeño, algunos oferentes simplemente dejaron de prestar montos bajos, porque no les resultaba rentable. El resultado fue que personas con menos historial crediticio tuvieron más dificultad para acceder a créditos formales, y en algunos casos terminaron recurriendo a alternativas informales, más caras y sin ninguna protección.
Por eso, cuando se discuten cambios regulatorios —ya sea en tarjetas de crédito, en créditos de consumo o en el funcionamiento de las centrales de riesgo— no basta con mirar la intención de la norma. Hay que preguntarse: ¿a quién beneficia realmente?, ¿a quién deja fuera?, ¿cambió el comportamiento de las personas de forma distinta a lo esperado?
Qué significa esto para alguien con deudas o en DICOM
Si tu historial crediticio está complicado, es probable que ya hayas notado cómo las reglas afectan tus opciones. Por ejemplo, los cambios en el cálculo del pago mínimo de las tarjetas de crédito modifican cuánto terminas pagando si solo cubres el mínimo cada mes, y eso puede hacer que una deuda que parecía manejable se extienda mucho más en el tiempo. Entender estas reglas, y seguir su evaluación en el tiempo, te ayuda a anticipar cómo van a cambiar tus condiciones de pago antes de que te tomen por sorpresa.
Lo mismo pasa con el historial crediticio: las normas que rigen cómo se reporta la información a las centrales de riesgo, cuánto tiempo permanece un atraso registrado o qué datos se consideran, no son fijas para siempre. Se revisan, se discuten y a veces cambian. Estar al tanto de esas discusiones te da herramientas para entender por qué tu situación es como es, y qué puedes esperar a futuro.
Pasos concretos que puedes tomar hoy
Mientras la regulación se sigue evaluando y ajustando, hay cosas que están en tus manos ahora mismo:
- Revisa tu propia situación en DICOM o en el Boletín Comercial para saber exactamente qué información existe sobre ti y desde cuándo.
- Si tienes una deuda atrasada, contacta directamente al acreedor para conversar sobre una renegociación, antes de que la situación escale a cobranza judicial.
- Si estás evaluando un nuevo crédito para ordenar tus deudas, no compares solo la cuota mensual: fíjate en el CAE (Carga Anual Equivalente), que te muestra el costo total del crédito en un año, incluyendo intereses y comisiones. Una cuota baja con un plazo muy largo puede terminar costándote mucho más que una cuota más alta a menor plazo.
- Mantente informado sobre cambios regulatorios que afecten directamente tus productos financieros, como modificaciones en el pago mínimo de tarjetas o en las tasas máximas permitidas.
Entender que la regulación financiera no es estática, sino que se evalúa y se corrige con el tiempo, te permite tomar decisiones con más información y menos sorpresas. No se trata de anticipar cada cambio normativo, sino de saber que existen mecanismos de revisión y que, como usuario del sistema financiero, también puedes informarte y exigir claridad antes de firmar cualquier compromiso.