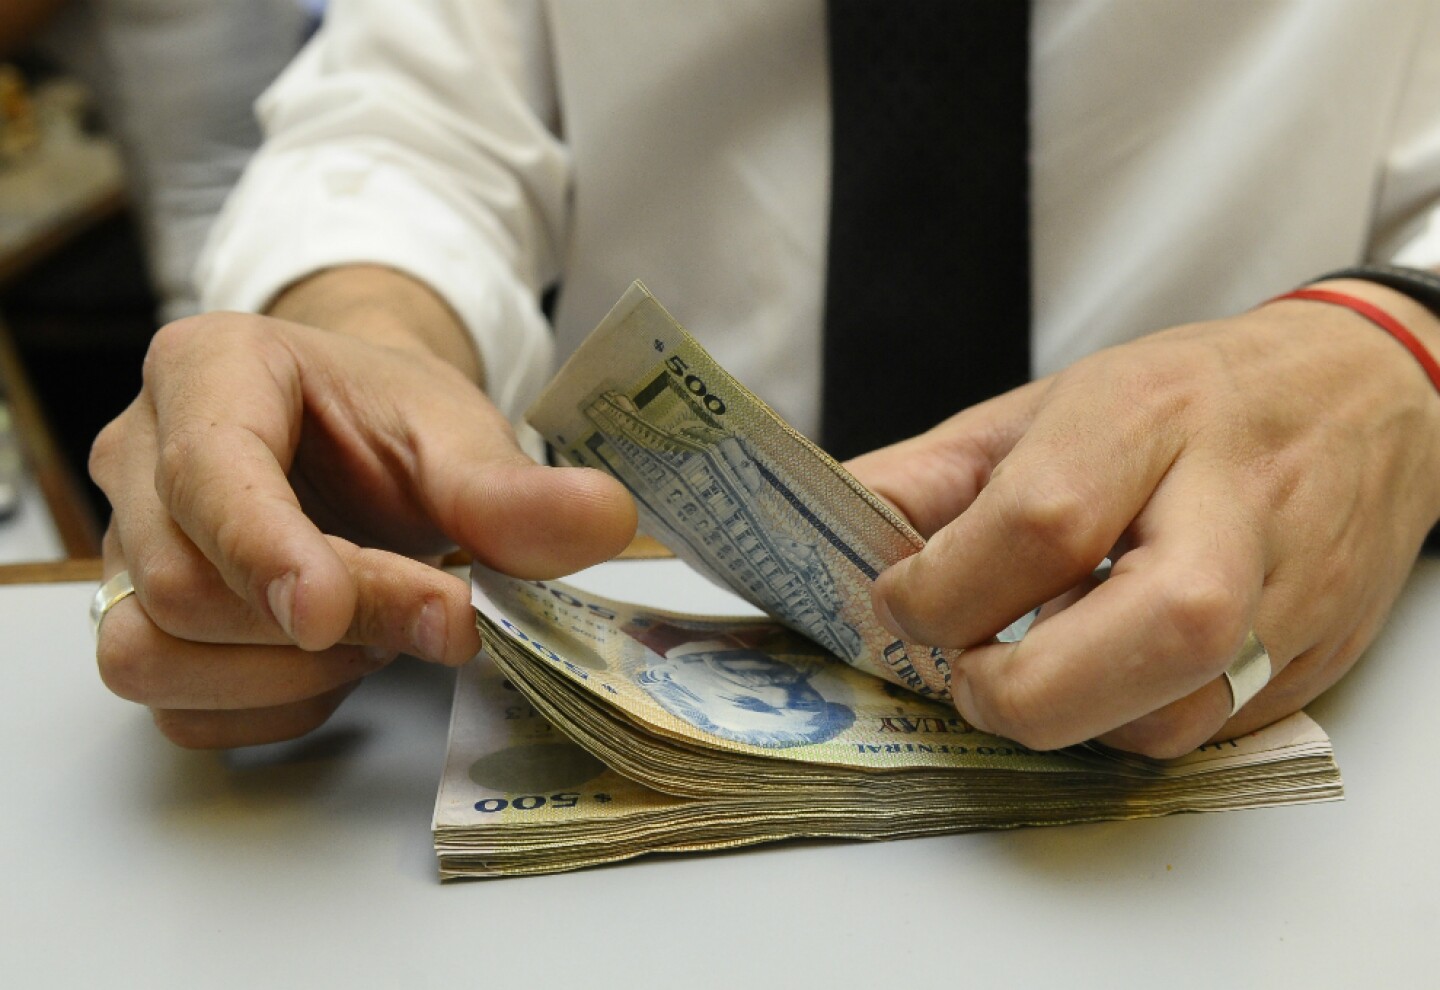
Cada mes aparecen noticias sobre los precios del metro cuadrado en Montevideo, Punta del Este y Maldonado, y muchas veces quedan en un dato curioso que no sabemos cómo usar. El Índice GREI, que releva los valores pedidos (no necesariamente los que se terminan pagando) por apartamentos y casas, mostró estabilidad entre setiembre y octubre en Montevideo y Maldonado. Pero, ¿qué utilidad tiene esto para alguien que está evaluando comprar una vivienda, mudarse de alquiler o, directamente, ordenar deudas que ya tiene?
Entender que 'precio pedido' no es 'precio pagado'
Leé también
Lo primero es tener claro que estos índices reflejan lo que los propietarios publican en los avisos, no necesariamente el valor final de la operación. En la práctica, muchas ventas y alquileres se cierran por debajo del precio de lista, sobre todo cuando hay más oferta que demanda en una zona. Por eso, si estás mirando el mercado, conviene usar estos números como una referencia general de tendencia (sube, baja, se mantiene estable) y no como un precio exacto al que vas a acceder.
Por qué esto importa si tenés el crédito complicado
Si estás atrasado con alguna deuda, figurás en el Clearing de Informes o en la Central de Riesgos del BCU, es probable que hoy no sea el mejor momento para sumar un crédito hipotecario o un préstamo grande para mudarte. No porque estés "condenado", sino porque conviene primero entender tu situación real antes de tomar compromisos nuevos. Mirar los precios del mercado inmobiliario puede ser útil para planificar a mediano plazo, mientras en paralelo trabajás en ordenar lo que ya tenés.
Historial crediticio: qué es y por qué importa acá
Tu historial crediticio es, básicamente, el registro de cómo pagaste tus deudas anteriores: tarjetas, préstamos, servicios financiados. Si tuviste atrasos, eso queda reflejado y puede influir en si te aprueban o no un crédito para comprar una vivienda, o en qué condiciones te lo ofrecen. No se trata de un castigo eterno: con el tiempo y pagos al día, la situación puede mejorar. Lo importante es saber exactamente qué dice tu informe antes de salir a buscar financiación, para no llevarte sorpresas.
La cuota baja que puede salir cara: TEA vs. cuota
Si en algún momento evaluás un crédito hipotecario o un préstamo personal para mudanza, gastos de garantía o depósito, no te guíes solo por el monto de la cuota mensual. Dos préstamos con cuotas parecidas pueden tener Tasas Efectivas Anuales (TEA) muy distintas, porque los plazos, los seguros y las comisiones cambian el costo total. Una cuota baja con un plazo muy largo puede terminar costándote más dinero en total que una cuota algo más alta a menor plazo. Por eso, antes de firmar cualquier cosa, pedí que te muestren la TEA y, si es posible, el Costo Financiero Total (CFT), que incluye además comisiones y seguros asociados.
Si estás pensando en refinanciar en lugar de mudarte
A veces, más que buscar una vivienda nueva, lo que hace falta es poner en orden las deudas actuales. Si tenés una deuda atrasada, podés acercarte a tu acreedor (banco, financiera, tarjeta) y plantear una refinanciación: implica renegociar plazos y, muchas veces, la tasa. No es una solución mágica ni garantiza que tu situación mejore de inmediato, pero puede ser una herramienta para evitar que la deuda siga creciendo. Antes de aceptar cualquier propuesta, pedí que te detallen la TEA y el CFT de la nueva condición, y compará con tu deuda actual.
Pasos concretos antes de tomar una decisión
- Consultá tu propia situación en el Clearing de Informes para saber exactamente qué figura a tu nombre.
- Si tenés deudas atrasadas, contactá al acreedor para evaluar una refinanciación, sin asumir que te la van a negar.
- Si estás mirando precios de vivienda como estos del Índice GREI, usalos como referencia de tendencia, no como precio final.
- Si en algún momento evaluás financiación, compará siempre por TEA y CFT, no solo por la cuota.
Ordenar las cuentas lleva tiempo, pero entender estos datos del mercado inmobiliario junto con tu propio historial crediticio te da una base más sólida para decidir cuándo y cómo dar el próximo paso.