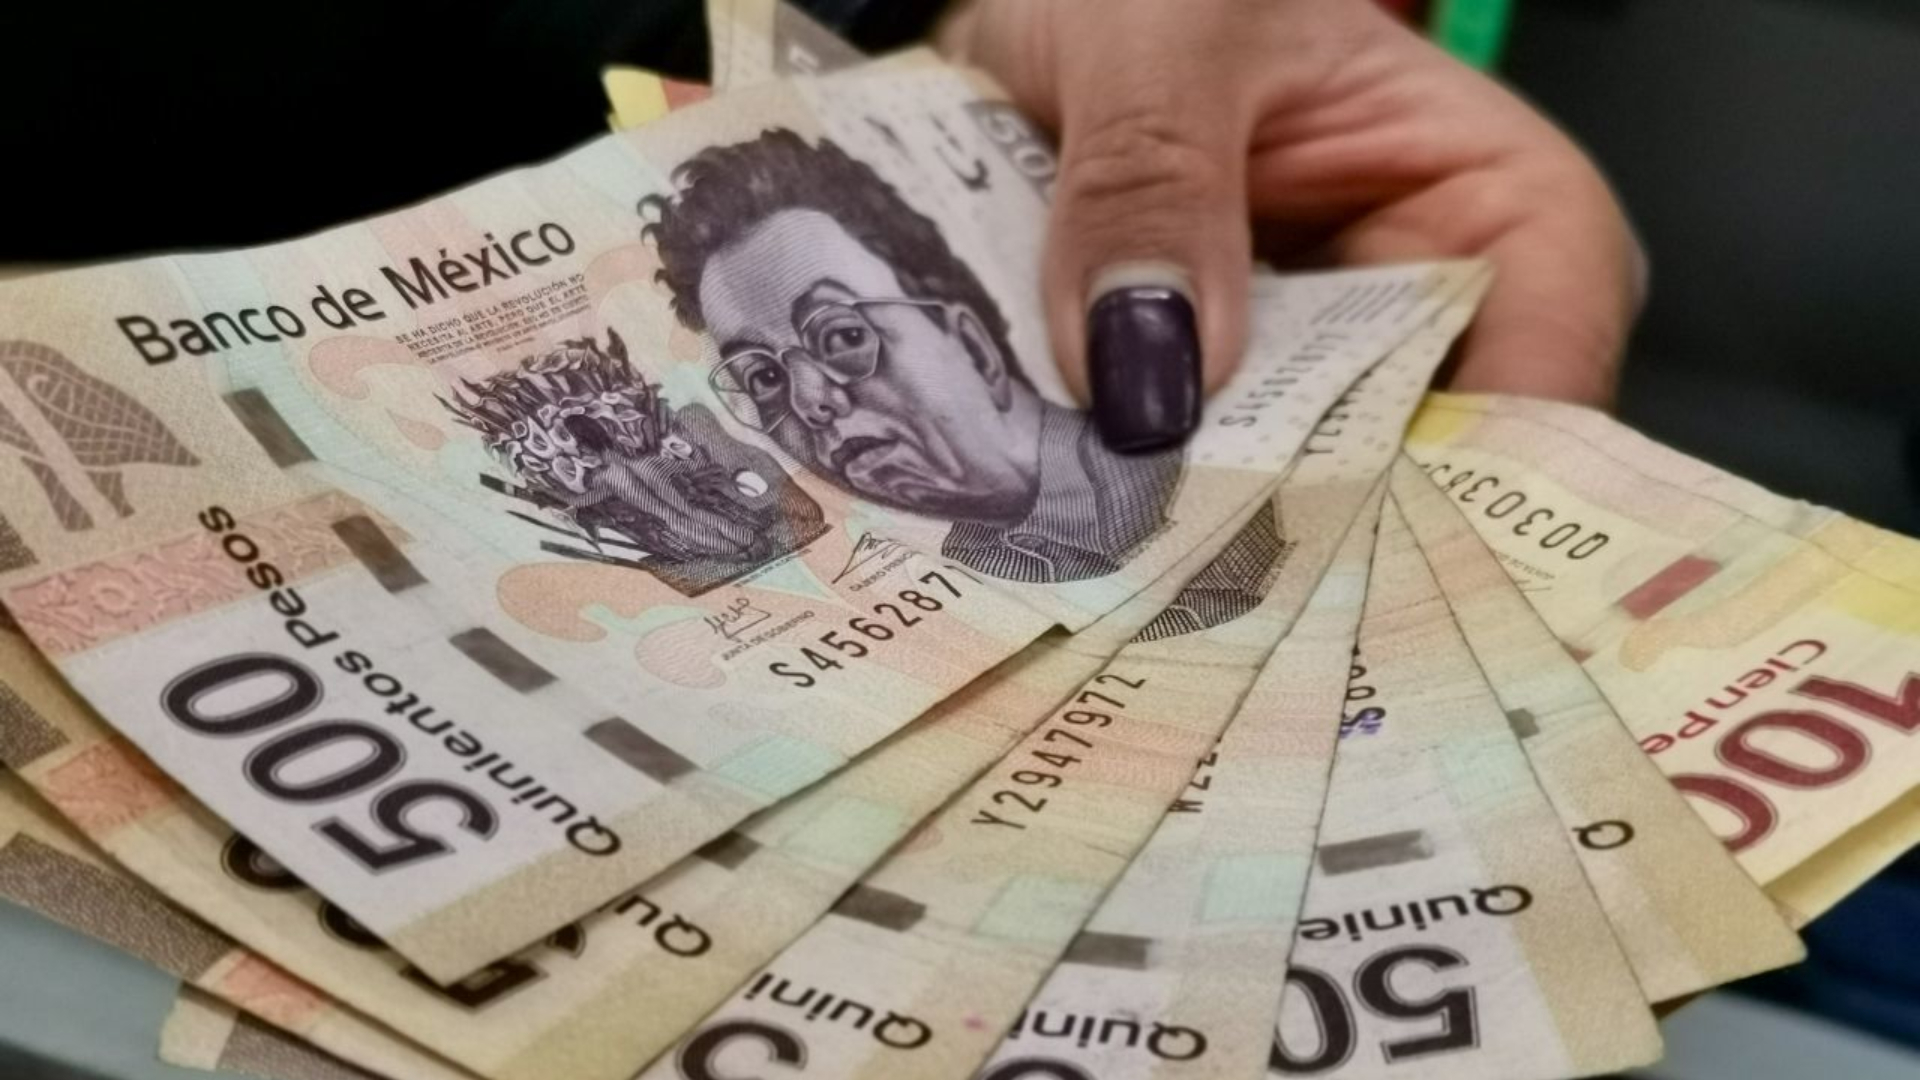
Según datos de la Secretaría de Hacienda y Crédito Público, a septiembre uno de cada cuatro pesos del gasto público en México, es decir el 24%, se destinó al pago de pensiones. Esto incluye tanto las pensiones contributivas (las que provienen del IMSS o del ISSSTE, ligadas a años de trabajo y cotización) como la pensión del Bienestar, el ingreso universal no contributivo para personas mayores de 65 años y mujeres mayores de 60.\n\nEste dato no es un detalle contable menor. Refleja un cambio estructural: cada vez hay más personas mayores en México en relación con la población que trabaja y cotiza, y eso presiona las finanzas públicas año tras año. Para ti, como persona que administra su dinero día a día, este tipo de cifras importa menos por lo que significa para el presupuesto nacional y más por lo que te recuerda: el retiro no se resuelve solo, y conviene mirarlo con tiempo, sobre todo si hoy estás lidiando con deudas atrasadas o con un Buró de Crédito complicado.\n\n¿Por qué te conviene prestarle atención a esto si tienes deudas?\n\nCuando el ingreso es ajustado y hay pagos atrasados, pensar en la pensión o en el ahorro para el retiro suele quedar al final de la lista. Es comprensible: primero se resuelve lo urgente. Pero el crecimiento del gasto en pensiones es también una señal de que el sistema público no va a ser, para la mayoría, suficiente por sí solo para sostener el nivel de vida en la vejez. Eso hace más importante, no menos, ordenar las finanzas de hoy: mientras más deuda cara arrastres, menos margen tendrás mañana para ahorrar, incluso de forma voluntaria en tu Afore.\n\nAquí es donde conviene distinguir entre dos cosas que a veces se confunden: tu historial crediticio y tu situación de ahorro para el retiro. El historial crediticio es el registro de cómo has pagado tus créditos a lo largo del tiempo; lo consulta cualquier institución financiera antes de prestarte dinero. Si tienes atrasos, eso no te "condena" para siempre, pero sí pesa en las decisiones de los bancos. El ahorro para el retiro, en cambio, depende de lo que logres apartar hoy, sea en tu Afore o por fuera de ella.\n\nSi hoy tienes una deuda difícil de pagar, el primer paso no es sacar un crédito nuevo para cubrir otro, sino entender exactamente dónde estás parado. Puedes solicitar gratis tu Reporte de Crédito Especial una vez al año directamente en el sitio del Buró de Crédito, sin intermediarios. Ahí verás qué créditos tienes activos, cuáles están atrasados y qué calificación general refleja tu comportamiento de pago.\n\nCon ese panorama claro, el siguiente paso es hablar con el acreedor, no evitarlo. Muchos bancos y financieras tienen programas de reestructura para quienes están en mora: esto puede significar extender el plazo, bajar la mensualidad o renegociar la tasa. Antes de aceptar cualquier propuesta, pide que te expliquen el CAT (Costo Anual Total), que resume en un solo número la tasa de interés más las comisiones y otros gastos asociados. Una mensualidad más baja puede parecer un alivio inmediato, pero si implica estirar el plazo varios años, es posible que termines pagando mucho más en total. Comparar por CAT, y no solo por el monto de la cuota mensual, es la forma correcta de evaluar si una reestructura realmente te conviene.\n\nEn resumen: el dato de que uno de cada cuatro pesos del gasto público va a pensiones es una alerta de contexto, no una noticia que debas resolver tú solo hoy. Pero sí es una buena razón para, en paralelo a poner en orden tus deudas, empezar a revisar tu situación en el Afore y entender qué pensión te corresponderá cuando llegue el momento. Ordenar lo urgente (las deudas) y no perder de vista lo importante (el retiro) puede marcar una diferencia grande en los próximos años.