Qué pasó con el tipo de cambio
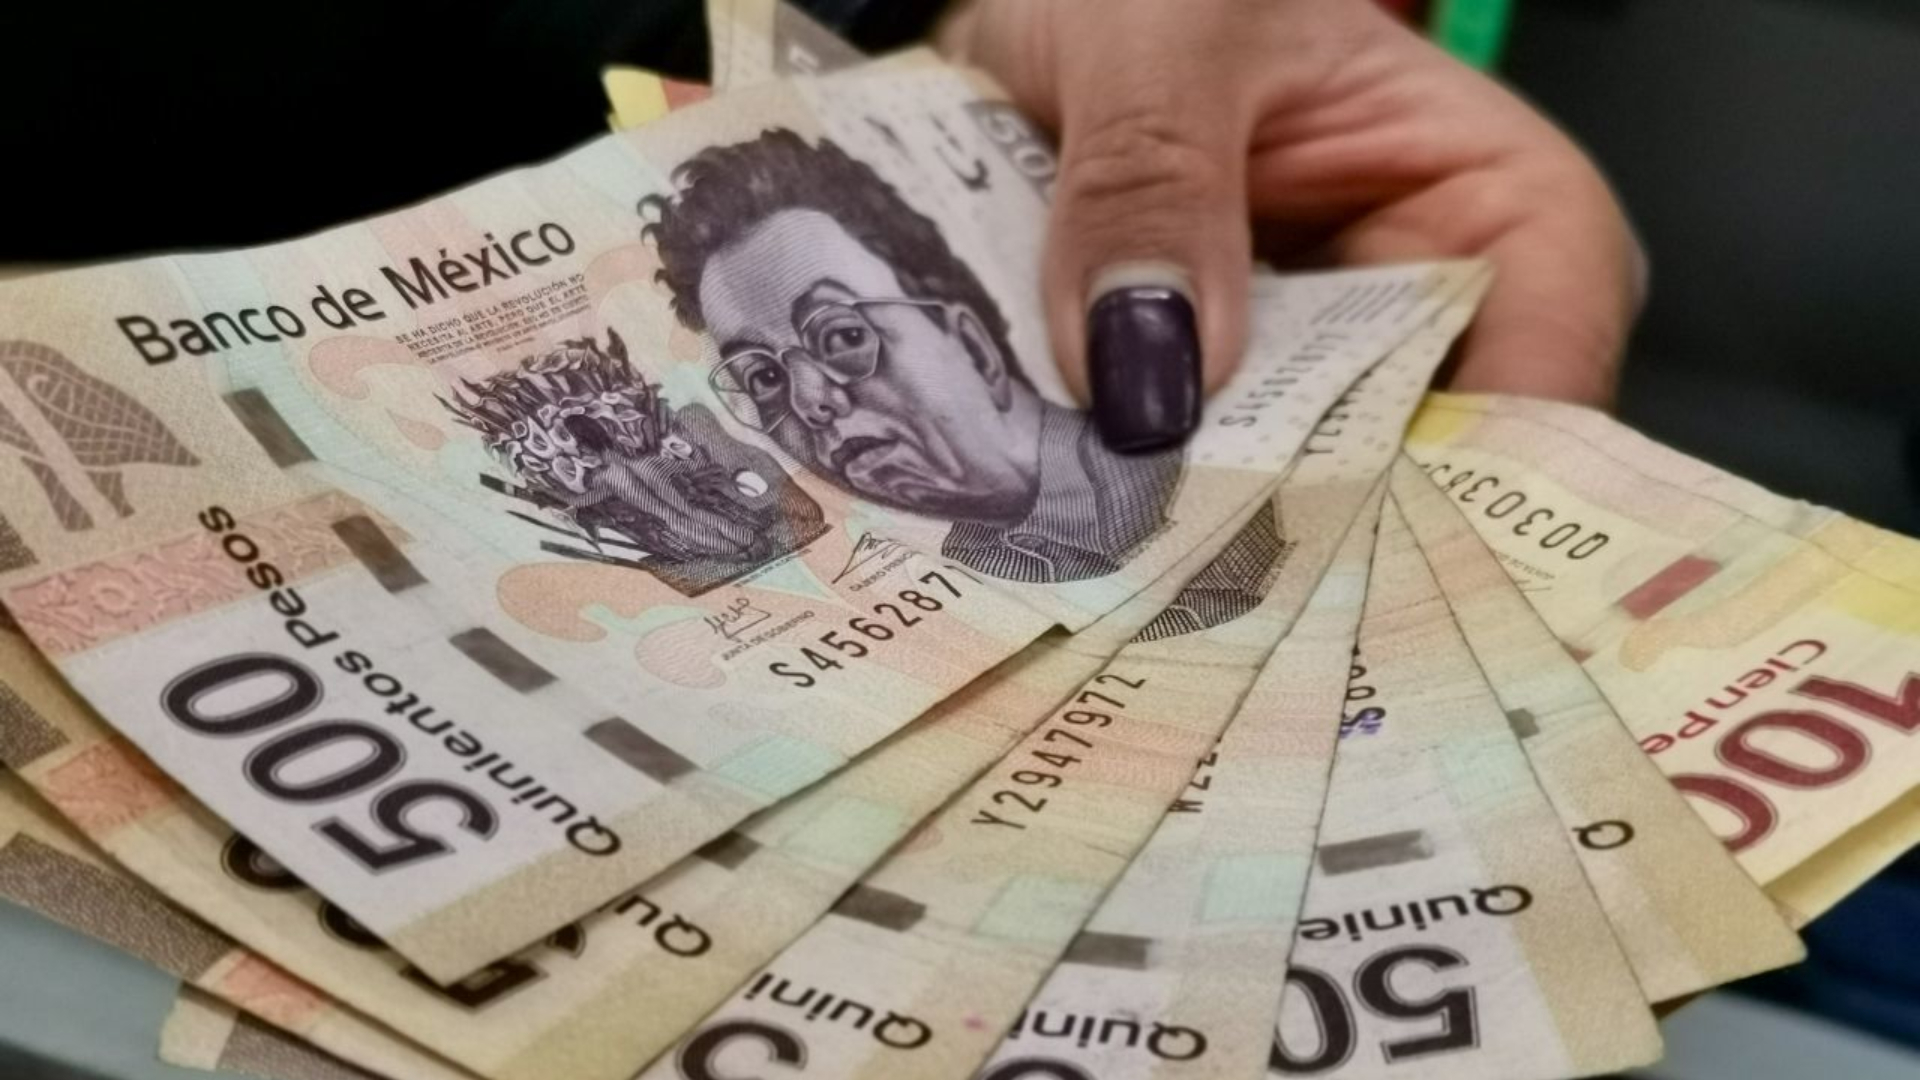
El peso mexicano vivió una jornada agitada. Después de que el Banco de México (Banxico) decidiera recortar su tasa de referencia a 6.25%, la moneda reaccionó de inmediato con una depreciación que la llevó brevemente a 18.97 unidades por dólar, su nivel más débil en 15 meses. Horas más tarde, el peso recuperó terreno y cerró la jornada en $18.7499 por dólar spot.
Si sigues las noticias económicas pero tienes deudas atrasadas, una tarjeta en mora o te rechazaron un crédito recientemente, es normal preguntarte: ¿esto me afecta a mí? La respuesta corta es que sí, aunque no de forma directa e inmediata. Vamos por partes.
Lee también
Por qué el tipo de cambio y las tasas están conectados
Cuando Banxico mueve su tasa de referencia, no solo influye en el tipo de cambio: también es la base que los bancos usan para fijar el costo de tarjetas de crédito, préstamos personales y otros productos financieros. Un recorte de tasa, como el que acaba de ocurrir, suele traducirse —con el tiempo y no de forma automática— en créditos nuevos ligeramente más baratos. Pero si ya tienes una deuda con tasa variable, el efecto puede tardar en notarse o incluso ir en sentido contrario si el peso se debilita y encarece productos importados, presionando la inflación.
Esto importa porque muchas personas con el crédito complicado terminan pagando tasas más altas que el promedio del mercado, precisamente por su historial. Un recorte general de tasas no corrige eso automáticamente: tu costo de crédito depende más de tu historial en el Buró de Crédito que del movimiento del dólar de un solo día.
El riesgo de fijarte solo en la mensualidad
Si en este contexto de volatilidad cambiaria estás pensando en reestructurar una deuda o solicitar un crédito nuevo, el primer error que debes evitar es comparar ofertas solo por la mensualidad. Una cuota baja puede ocultar un plazo mucho más largo o comisiones adicionales que terminan costando más en total. Para comparar de verdad, necesitas fijarte en el CAT (Costo Anual Total), que incluye la tasa de interés, comisiones y otros cargos en un solo número. Dos créditos con la misma tasa de interés pueden tener un CAT muy distinto.
Qué puedes hacer hoy, sin esperar a que se mueva el dólar
-
Revisa tu historial en el Buró de Crédito. Tienes derecho a consultar tu reporte de crédito especial gratuito una vez al año directamente en el sitio oficial del Buró de Crédito. Esto te permite ver exactamente qué deudas aparecen, con qué acreedor y en qué estatus, antes de tomar cualquier decisión.
-
Habla con tu acreedor antes de caer en mora total. Si ya tienes atrasos, muchos bancos y financieras tienen programas de reestructura o quitas parciales. Pedir una cita o llamar para explicar tu situación es mejor que esperar a que la deuda crezca con intereses moratorios.
-
Compara cualquier opción nueva por CAT, no por la cuota. Si consideras consolidar deudas o tomar un crédito para pagar otros, pide el CAT de cada opción y compáralos lado a lado. Recuerda que refinanciar no es gratis: tiene costos que debes evaluar con calma.
-
No tomes decisiones apuradas por las noticias del dólar. Un movimiento cambiario de un día, como el de esta semana, no debería ser el motivo para firmar un crédito nuevo. Tómate el tiempo de revisar tu situación completa.
Entender estos movimientos de Banxico y del tipo de cambio te da contexto, pero tu prioridad si tienes el crédito complicado es ordenar tu historial, negociar lo que ya debes y comparar con cabeza fría cualquier opción nueva antes de comprometerte.