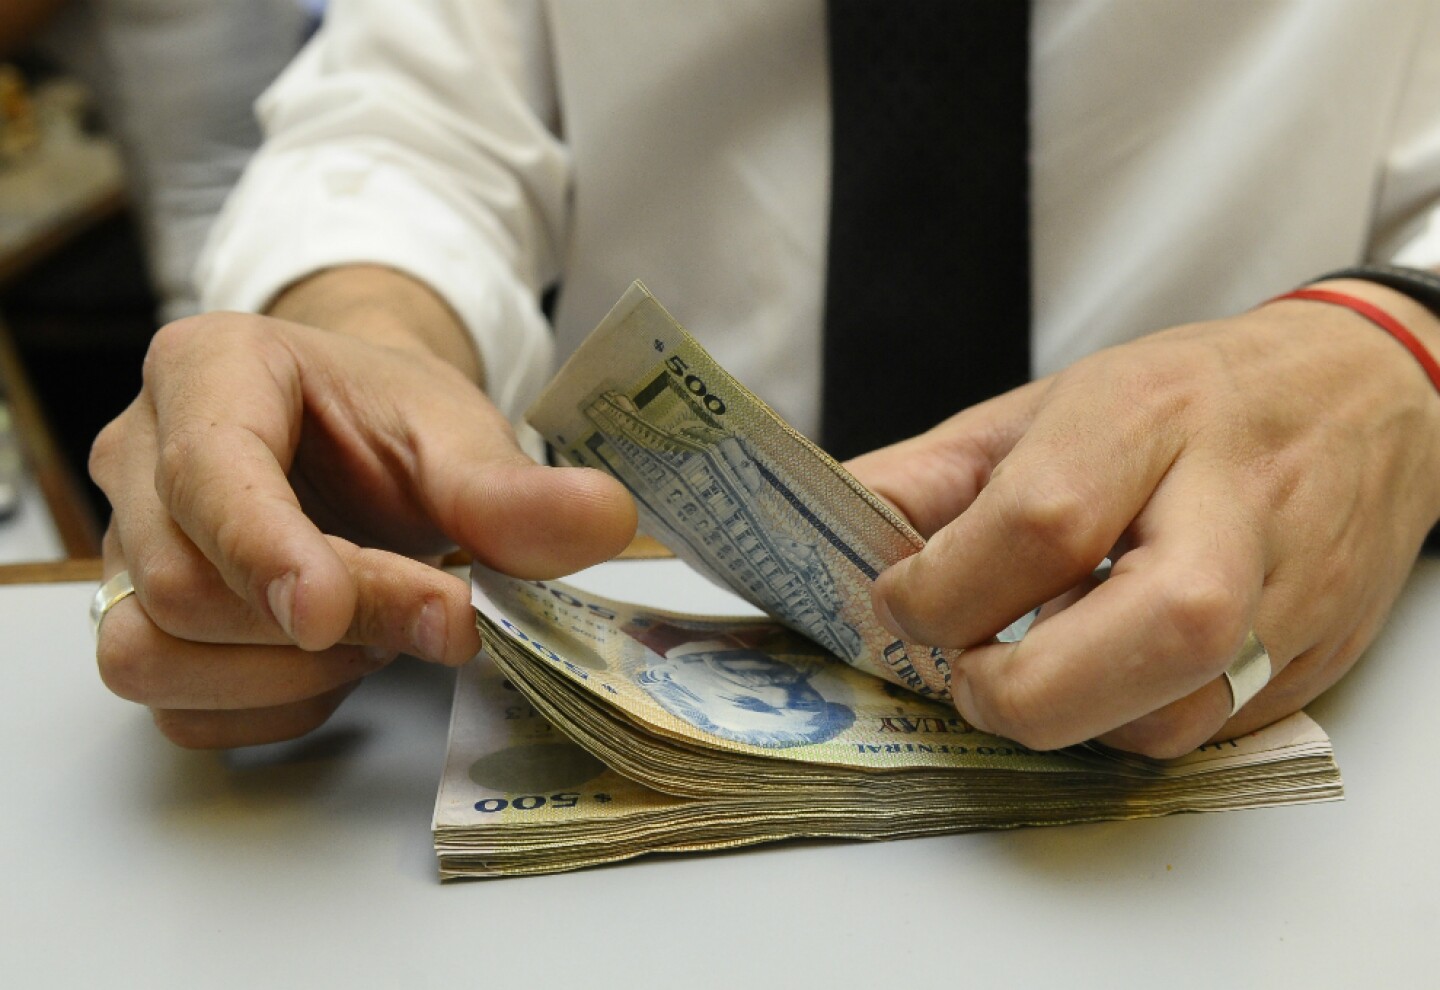
El dólar en Uruguay sigue en lo que varios analistas llaman modo "planchado": según El País, el billete verde se negoció en promedio en $ 40,096 y cerró en $ 40,11, con una variación de apenas 0,02% respecto al cierre anterior. Es decir, casi sin movimiento. Para alguien que debe estar pendiente de la pelota, de la olla o de pagar el alquiler, esto puede sonar a noticia menor. Pero si tenés deudas —en pesos o en dólares— esta calma cambiaria tiene efectos concretos que vale la pena entender.
¿Por qué importa que el dólar esté "planchado"?
Leé también
- cómo afecta la cotización del dólar a tus deudas
- qué puede pasar con el dólar y la inflación
- por qué preocupa el atraso cambiario
Cuando el tipo de cambio se mueve poco, es más fácil prever cuánto vas a pagar cada mes, sobre todo si tenés algún crédito pactado en dólares o si tus ingresos dependen de alguna manera de esa moneda (por ejemplo, si cobrás en dólares o tenés ingresos del turismo o la exportación). Un dólar estable no sube ni baja tus cuotas de un mes a otro, lo que da algo de previsibilidad. Pero ojo: estabilidad no es lo mismo que barato. El dólar planchado en $40 no te dice si tu deuda es cara o barata; eso lo define principalmente la tasa que estás pagando.
La diferencia entre cuota y costo real
Acá es donde muchas personas se confunden, y no es culpa de nadie: los bancos y financieras suelen mostrar la cuota mensual bien grande y la tasa chiquita. Pero una cuota baja puede salir cara si el plazo es muy largo o si hay cargos extra (seguros, gastos administrativos, comisiones). Por eso, antes de firmar cualquier refinanciación o nuevo crédito, conviene mirar la TEA (Tasa Efectiva Anual) y, si está disponible, el costo financiero total. Esos dos números te dicen cuánto te cuesta de verdad el dinero prestado, no solo cuánto pagás cada mes.
Ejemplo simple: si te ofrecen refinanciar una deuda con una cuota más baja pero a 48 meses en vez de 24, es probable que termines pagando bastante más en total, aunque el bolsillo lo sienta menos mes a mes. No hay nada malo en elegir una cuota que puedas pagar, pero hacelo sabiendo el costo total, no solo mirando el número que entra en el presupuesto.
Si estás en el Clearing o en mora, ¿qué podés hacer con esta estabilidad?
Un dólar sin sobresaltos es un buen momento para ordenar las cuentas, sin la presión de que todo cambie de un día para el otro. Si tenés deudas atrasadas o figurás en el Clearing de Informes o en la Central de Riesgos del BCU, estos son pasos que podés dar ahora mismo:
- Consultá tu propia situación. Podés pedir tu informe en el Clearing de Informes para saber exactamente qué deudas figuran, desde cuándo y con quién. Conocer el panorama completo es el primer paso para negociar con información real.
- Hablá con el acreedor antes de que la deuda escale. Muchas instituciones prefieren acordar un plan de pago o una refinanciación antes de iniciar acciones judiciales. Llamá, explicá tu situación y pedí propuestas concretas por escrito.
- Compará cualquier propuesta de refinanciación por TEA, no por cuota. Si te ofrecen "bajar la cuota", pedí que te digan la TEA y el total a pagar en todo el plazo. Así podés comparar de forma justa entre distintas opciones.
- No firmes apurado. Nadie puede prometerte que un nuevo crédito te va a "limpiar" el historial ni que vas a ser aprobado antes de que la entidad evalúe tu caso. Tomate el tiempo de leer la letra chica.
La estabilidad del dólar no resuelve una deuda atrasada, pero sí te da un contexto más tranquilo para sentarte a revisar números sin la urgencia de un tipo de cambio que se mueve todos los días. Usá ese respiro para entender bien tu situación antes de tomar cualquier decisión financiera nueva.