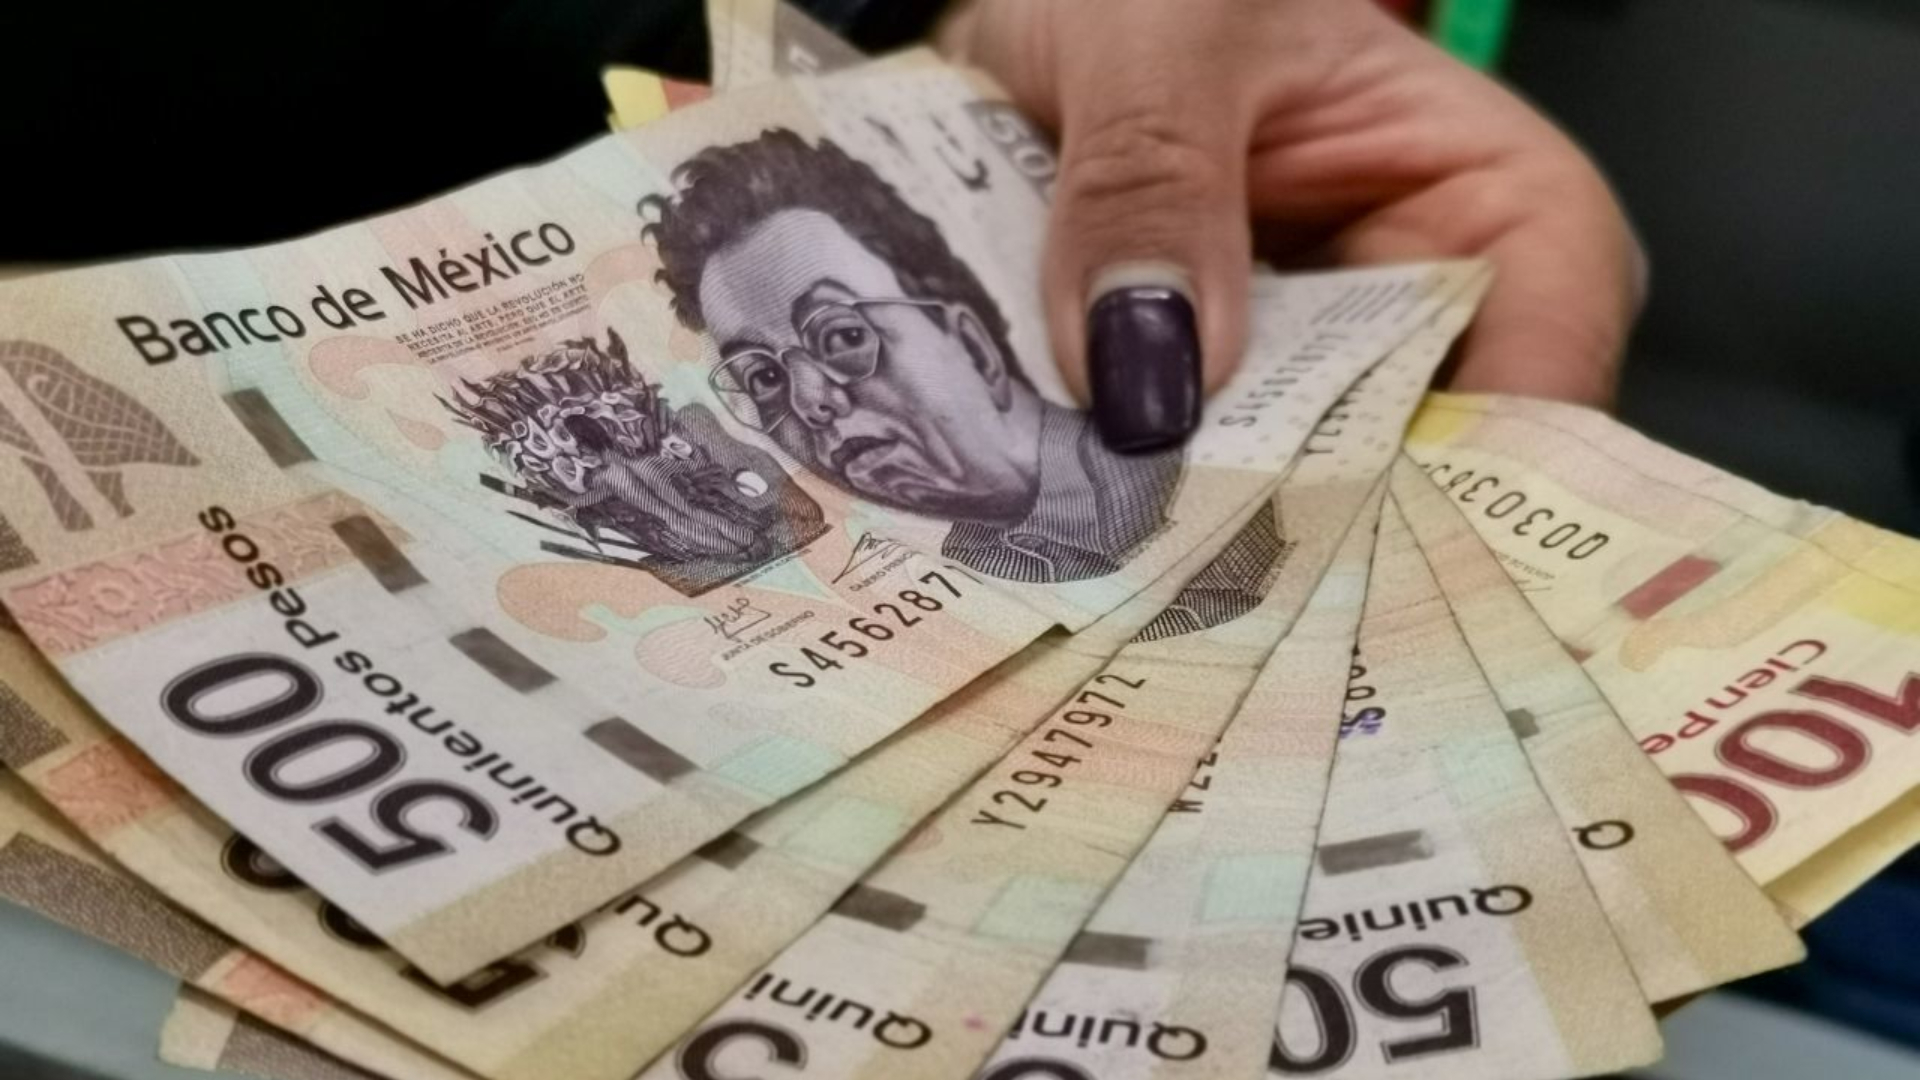
Si alguna vez pensaste en inscribirte a la Modalidad 40 del IMSS —o ya llevas tiempo aportando a ella— seguramente te enteraste de que las autoridades decidieron ajustar las reglas de este esquema. La razón que dio a conocer el secretario de Hacienda, Édgar Amador, es puntual: la pensión promedio que se lograba a través de esta modalidad llegó a ubicarse en 25 mil 377 pesos mensuales, una cifra que, según la dependencia, se había convertido en una práctica que presionaba las finanzas públicas y las estructuras del propio IMSS.
¿Qué es la Modalidad 40?
Para quienes no la conocen, la Modalidad 40 es un esquema voluntario del IMSS que permite a una persona que dejó de trabajar formalmente (o que gana menos de lo que ganaba antes) seguir cotizando por su cuenta, aportando con base en un salario más alto del que realmente percibe. La idea es sencilla: al cotizar con un salario mayor durante los últimos años antes de jubilarte, tu pensión final se calcula sobre esa base más alta, lo que puede traducirse en un monto de retiro considerablemente mayor al que te hubiera correspondido con tu salario real.
Lee también
- ¿aún conviene la Modalidad 40 si ya estás en trámite?
- conoce otras pensiones disponibles en México
- cómo funcionan las Afores
Este mecanismo fue útil durante años para muchos trabajadores que, cerca de su retiro, buscaban mejorar su pensión. Pero también generó un desbalance: las aportaciones que se hacían en ese periodo corto no alcanzaban a cubrir, ni de cerca, el costo real de pagar pensiones más altas durante décadas de vida del pensionado.
¿Por qué Hacienda decidió frenarla?
De acuerdo con la explicación oficial, el problema no era que la gente buscara una mejor pensión —eso es legítimo—, sino que el esquema permitía una especie de desajuste financiero: se pagaban semanas de cotización con salarios elevados por poco tiempo, pero se recibía una pensión alta durante muchos años. Ese desbalance, multiplicado por miles de personas, terminó representando una carga importante para las finanzas del IMSS y, en consecuencia, para las finanzas públicas en general, que son las que respaldan al instituto cuando sus recursos no alcanzan.
En otras palabras, no se trata de un castigo a quienes usaron la Modalidad 40, sino de un ajuste para hacer que el sistema de pensiones sea sostenible a largo plazo, evitando que un beneficio individual termine comprometiendo los recursos de todos los derechohabientes.
¿Qué significa esto para ti?
Si ya estabas cotizando bajo este esquema o estás en trámite de jubilación, es normal que te preguntes si todavía vale la pena seguir aportando o si los cambios afectan tu caso particular. Lo primero que debes hacer es revisar directamente con el IMSS cuál es tu situación específica, ya que las reglas pueden variar según el momento en que iniciaste tu trámite y cuántas semanas llevas cotizando.
Si aún no habías considerado este esquema, es un buen momento para informarte bien antes de tomar decisiones, comparando distintas opciones de retiro disponibles (como el Afore, otras modalidades de pensión o programas sociales) y no solo fijándote en el monto mensual que recibirías, sino en el costo total de mantener esas aportaciones durante el tiempo que falte para tu jubilación.
Algunos pasos prácticos
- Consulta tu estado de cuenta en el IMSS o tu Afore para saber exactamente cuántas semanas tienes cotizadas y bajo qué régimen.
- Pregunta directamente en una oficina del IMSS cómo te afectan los cambios recientes si ya estabas inscrito en la Modalidad 40.
- Compara distintas alternativas de pensión o retiro disponibles para tu caso, no solo la que parezca ofrecer el monto mensual más alto.
- Si tienes dudas sobre tu historial de aportaciones o tu situación financiera general, es recomendable ordenar primero tus cuentas y entender bien tu panorama antes de comprometerte a aportaciones voluntarias adicionales.
Entender por qué se hicieron estos cambios te ayuda a tomar decisiones informadas sobre tu retiro, sin dejarte llevar únicamente por la promesa de una pensión más alta sin conocer el contexto completo detrás de esa cifra.