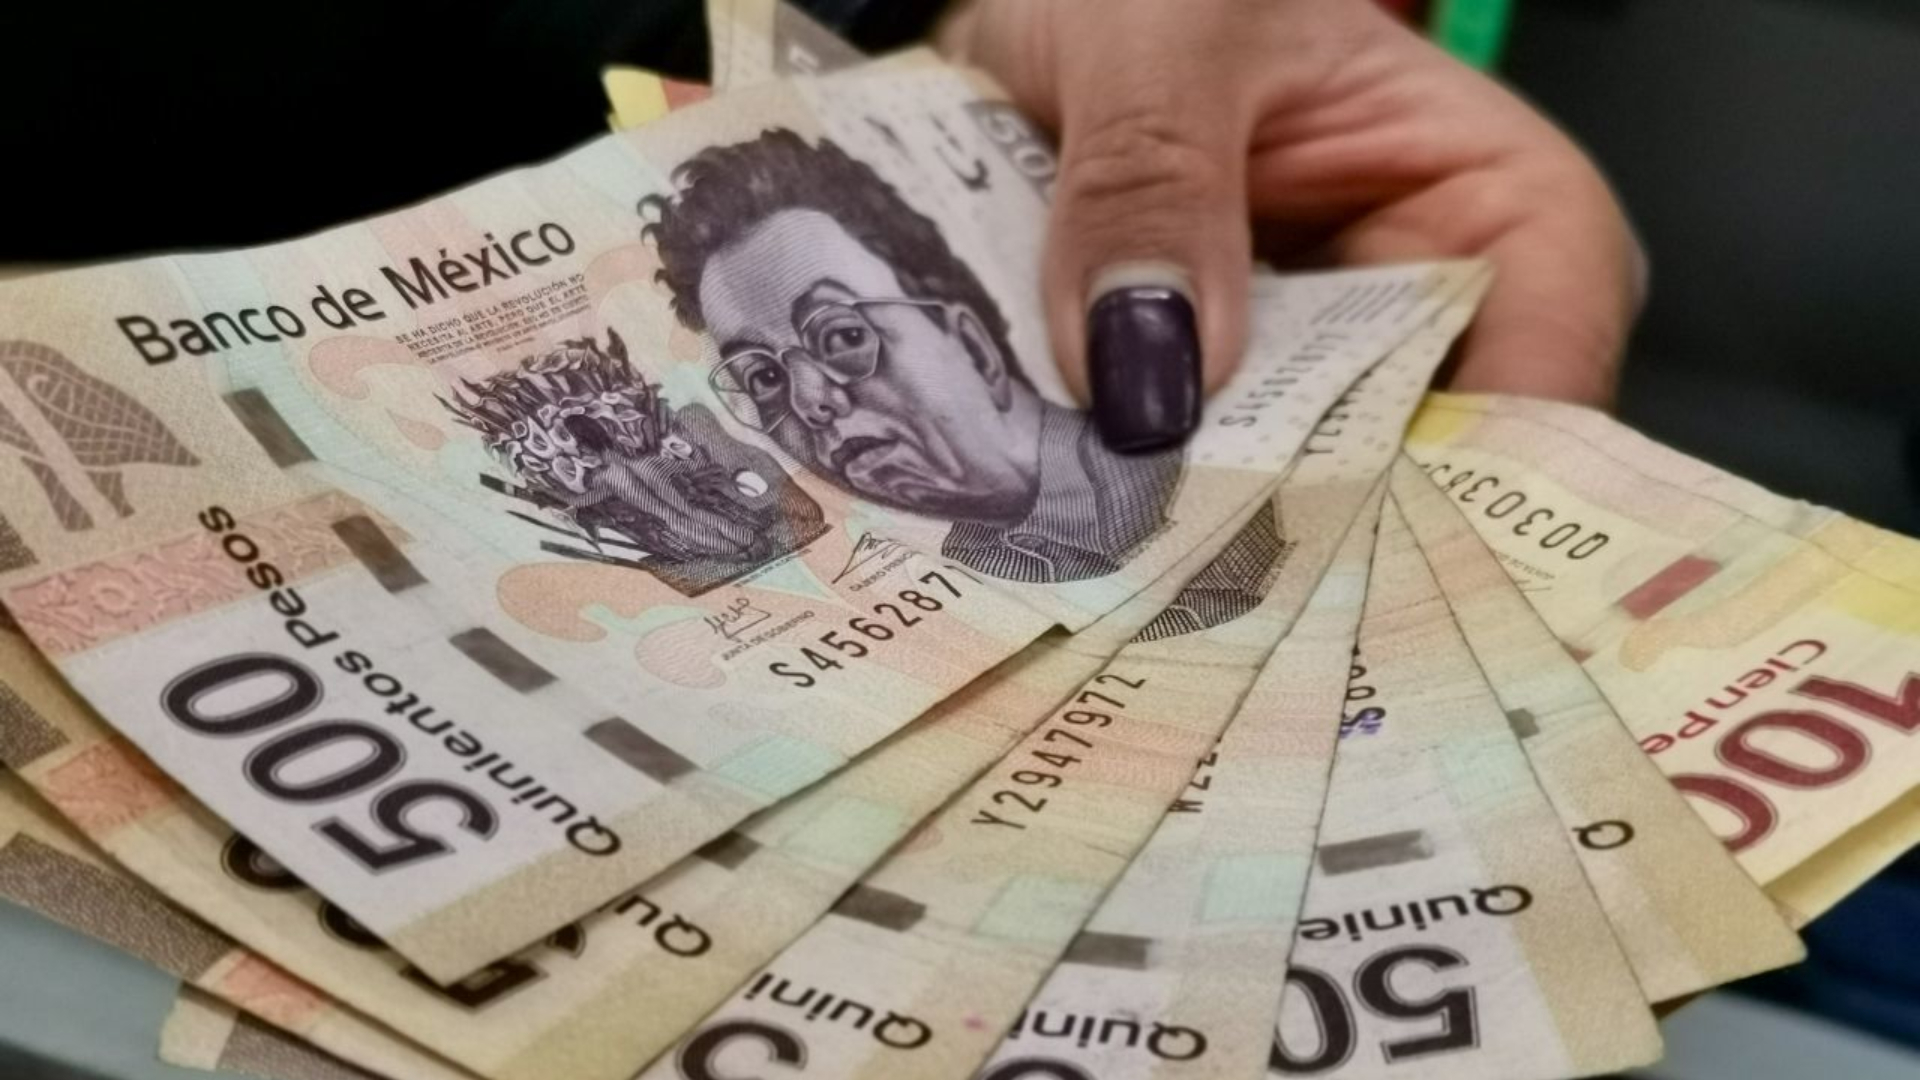
Si viste la noticia de que la economía de México repuntó 3.5% y que esto 'alienta' mejores pronósticos para el cierre de 2026, probablemente te preguntes qué tiene que ver eso contigo, sobre todo si hoy estás lidiando con pagos atrasados, apareces en el Buró de Crédito o te rechazaron una solicitud de tarjeta o préstamo. La respuesta corta: un repunte económico no resuelve tus deudas de un día para otro, pero sí puede cambiar el entorno en el que negocias con tus acreedores y en el que decides tus próximos pasos financieros.\n\n## ¿Qué es un repunte económico y por qué importa?\n\nCuando se habla de que la actividad económica 'repunta', normalmente se refiere a que sectores como la industria y las manufacturas producen y venden más que antes. Esto puede traducirse, con el tiempo, en más empleo formal, más estabilidad en los ingresos de las familias y, en algunos casos, en condiciones de crédito un poco más accesibles para quienes tienen buen historial. Pero es importante ser honestos: un dato macroeconómico positivo no borra deudas vencidas ni mejora automáticamente tu reporte crediticio. Esa parte depende de lo que tú hagas con tus propias cuentas.\n\n## Lo que sí puedes controlar: tu historial crediticio\n\nMientras la economía general sube o baja, tu historial crediticio sigue siendo tu responsabilidad y tu herramienta más importante para negociar. El Buró de Crédito no es una 'lista negra': es un reporte que refleja cómo has pagado tus créditos en el pasado. Si tienes atrasos, eso queda registrado, pero no es permanente ni imposible de mejorar con el tiempo y pagos constantes.\n\nUn primer paso concreto, sin costo, es consultar tu propio reporte en el Buró de Crédito al menos una vez al año. Esto te permite ver exactamente qué deudas tienes registradas, con quién, desde cuándo y si hay algún error que debas aclarar. Conocer tu situación real, con cifras y fechas, es mucho mejor que guiarte solo por la sensación de 'traigo todo mal'.\n\n## Hablar con tu acreedor: reestructurar no es rendirse\n\nSi tienes una deuda atrasada, una opción válida es acercarte directamente al banco, la financiera o la tienda departamental y preguntar por una reestructuración. Esto puede significar extender el plazo, ajustar la tasa o cambiar la forma de pago para que la mensualidad sea más manejable. No es algo vergonzoso ni excepcional: las instituciones suelen preferir que sigas pagando, aunque sea en condiciones distintas, a que dejes de hacerlo por completo.\n\nEso sí, antes de firmar cualquier reestructuración, pide que te expliquen el Costo Anual Total, conocido como CAT. El CAT incluye no solo la tasa de interés, sino también comisiones, seguros y otros cargos asociados al crédito. Una mensualidad más baja puede parecer un alivio inmediato, pero si el plazo se alarga mucho o el CAT es alto, terminarás pagando más dinero en total. Comparar por CAT, y no solo por el número de la mensualidad, es la forma más honesta de saber qué opción te conviene realmente.\n\n## El contexto económico como telón de fondo, no como solución\n\nUn repunte como el 3.5% reportado puede influir en el tipo de cambio, en la inflación y en las tasas de interés que fija el Banco de México, factores que a su vez afectan el costo de los créditos nuevos o reestructurados. Por eso vale la pena estar al tanto de este tipo de noticias, no para esperar que 'la economía te saque de deudas', sino para entender mejor el momento en que estás negociando condiciones con un banco o evaluando si conviene esperar para solicitar un nuevo crédito.\n\nEn resumen: las cifras macroeconómicas positivas son una señal del contexto general del país, pero tu situación crediticia se resuelve con pasos concretos y personales: revisar tu reporte, hablar con tus acreedores, comparar siempre por CAT y tomar decisiones informadas, sin prisa y sin culpa. Ordenar tus finanzas es un proceso, no un evento de un solo día, y cada paso que des con información clara cuenta.