Qué pidió la iniciativa privada
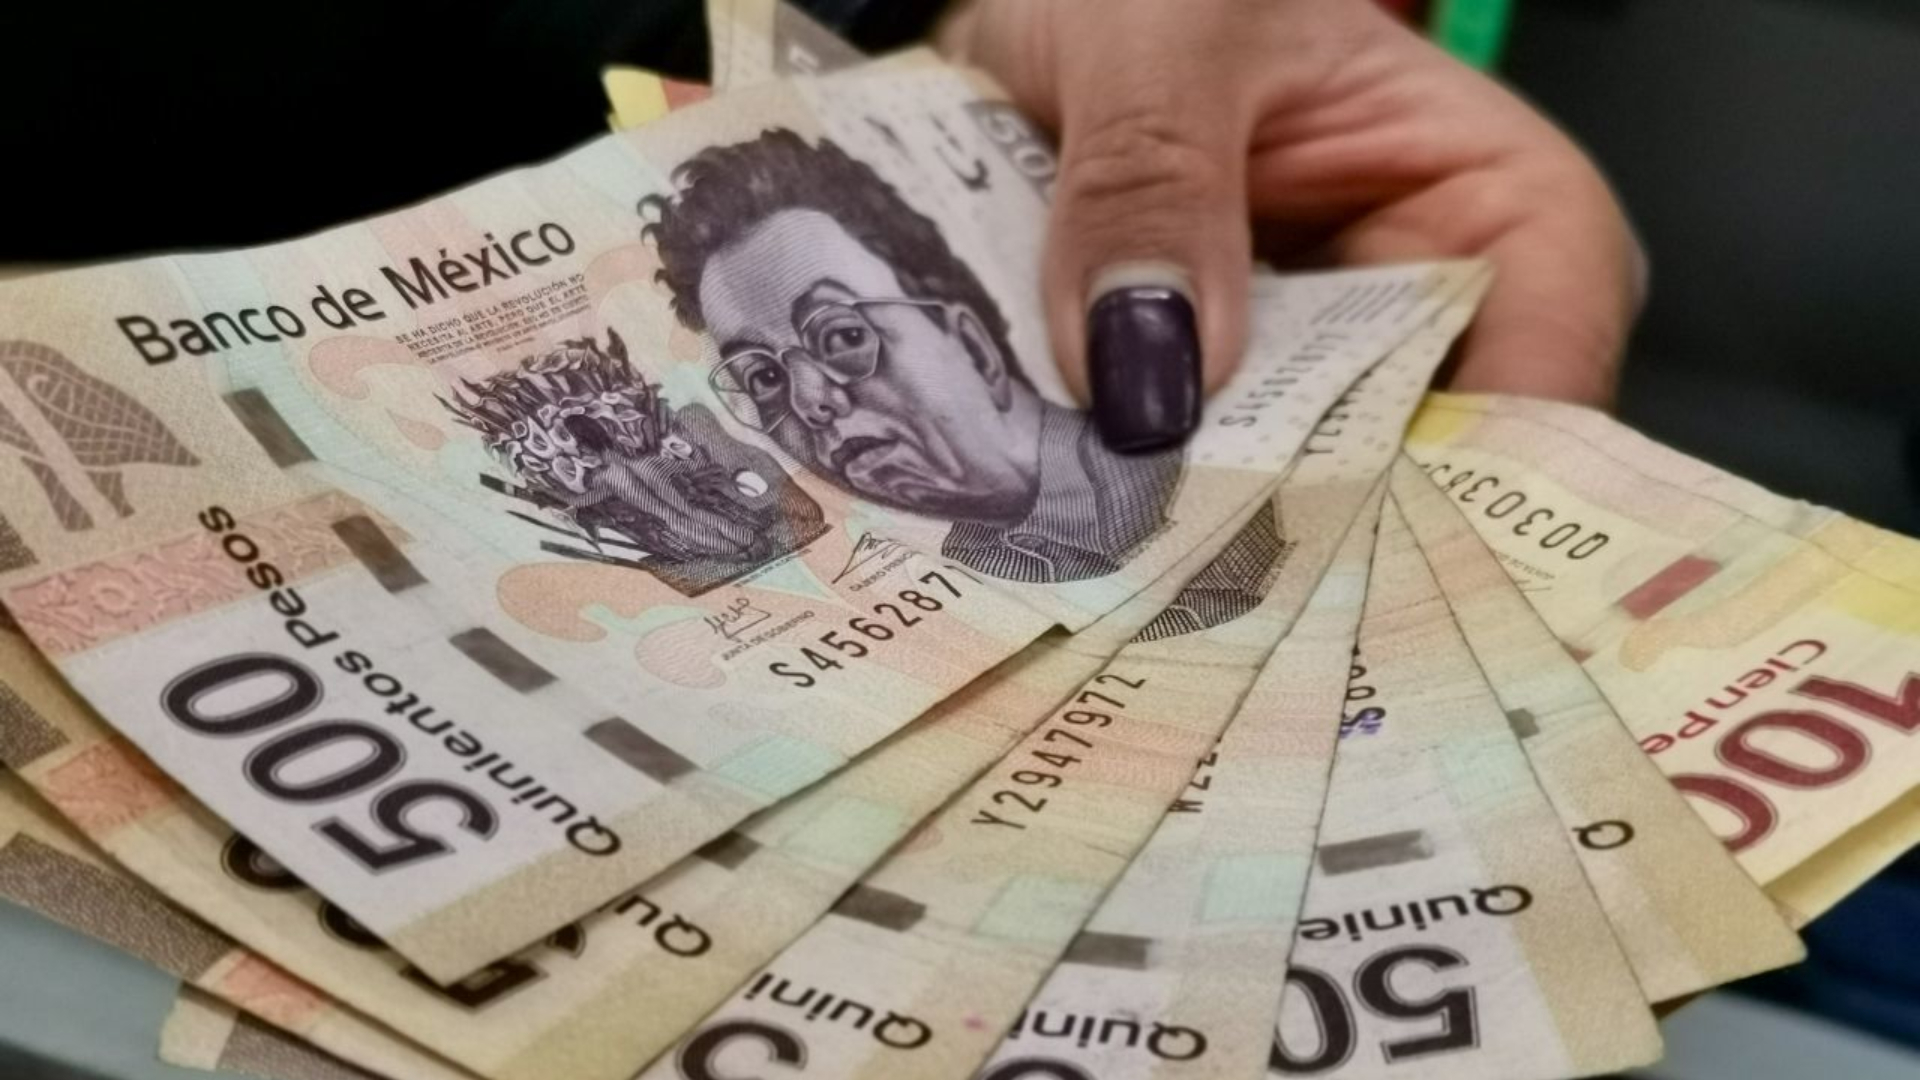
De acuerdo con El Financiero, el sector empresarial planteó al gobierno federal una especie de trato: si quieren que suban el salario mínimo 2027, primero hay que reducir las cargas fiscales que pagan las empresas por cada trabajador. El argumento que usan es contundente en números: según cálculos de la Concanaco Servytur, un salario de 20 mil pesos mensuales le cuesta en realidad a una empresa cerca de 26 mil pesos, una vez que se suman impuestos, cuotas del IMSS, Infonavit y otras obligaciones patronales.
Esa diferencia de 6 mil pesos no es un capricho: es lo que técnicamente se conoce como costo laboral total, y es justo el tipo de cálculo que muchas empresas usan para decidir si contratan, si dan aumentos o si prefieren ajustar personal.
Lee también
- cuándo se anuncia el aumento del salario mínimo
- cómo funciona el régimen tributario en México
- cómo repercute un aumento salarial en tu sueldo
Por qué esto te importa si tienes deudas o el crédito complicado
Si estás pagando deudas atrasadas, si te rechazaron un préstamo o si simplemente estás tratando de ordenar tus cuentas, este tipo de noticias puede sonar lejana. Pero no lo es tanto. El salario mínimo es una referencia que influye en los sueldos de millones de personas, en las negociaciones colectivas y, en cierta medida, en cómo se mueve el ingreso disponible de los hogares. Si el aumento de 2027 termina siendo menor al esperado (o se retrasa por estas negociaciones), eso puede afectar directamente tu capacidad de pago mensual.
Entender esta dinámica te ayuda a no depender de una promesa de aumento para planear tus finanzas. Es mejor construir un presupuesto realista con lo que ganas hoy, no con lo que podrías ganar "si sube el salario mínimo".
Qué puedes hacer mientras tanto
Mientras el gobierno, las empresas y los sindicatos negocian, tú puedes avanzar en lo que sí controlas: tu situación crediticia.
1. Revisa tu historial en el Buró de Crédito. Tienes derecho a consultar tu propio reporte. Ahí puedes ver si tienes atrasos registrados, cuánto debes y a quién. No es un castigo verlo: es información que necesitas para tomar decisiones.
2. Si tienes deudas atrasadas, habla con el acreedor antes de que la mora crezca. Muchas instituciones ofrecen programas de reestructuración: cambian el plazo, la tasa o la forma de pago. Pide que te expliquen con claridad las nuevas condiciones antes de firmar nada.
3. No te quedes solo con la mensualidad al comparar opciones. Una cuota baja puede parecer atractiva, pero si el plazo se alarga mucho, terminas pagando más intereses en total. Para comparar de verdad, fíjate en el CAT (Costo Anual Total): ese número incluye intereses, comisiones y otros gastos, y te da una idea más completa de cuánto te va a costar un crédito o una reestructuración a lo largo del tiempo.
4. Evalúa la refinanciación como una opción más, no como la solución mágica. Refinanciar puede ayudarte a ordenar pagos, pero también tiene costos: comisiones, nuevos intereses, a veces plazos más largos. Antes de decidir, compara el CAT de tu deuda actual contra el CAT de la nueva opción.
El contexto que no debes perder de vista
Las negociaciones sobre impuestos y salario mínimo seguirán dando titulares en los próximos meses, y es normal que generen incertidumbre sobre cuánto vas a ganar en 2027. Pero tu estrategia financiera personal no debería depender de ese resultado. Lo que sí puedes hacer hoy es conocer tu historial crediticio, entender exactamente qué debes y a quién, y negociar con información clara en la mano. Eso te da más control, independientemente de lo que se decida en las mesas de negociación entre la iniciativa privada y el gobierno.